
Calculadora de Juros Compostos

Índice
A calculadora de juros compostos mostra, em segundos, quanto o seu dinheiro pode crescer ao longo do tempo. Você informa o aporte inicial, a taxa de juros, o prazo e os aportes mensais, e ela projeta o saldo final reinvestindo automaticamente os rendimentos. Com a meta Selic definida pelo Copom em 13,75% ao ano e o CDI em torno de 13,65% ao ano, segundo o Banco Central, a conta de deixar o dinheiro parado ficou caríssima.
Pontos-chave
- Juros compostos = juros sobre juros, com efeito exponencial no tempo.
- Fórmula base: Capital Final = Capital Inicial × (1 + i)ⁿ.
- O prazo manda mais do que a taxa: prazos longos multiplicam o resultado.
- Aportes mensais e custos baixos potencializam o efeito bola de neve.
Simulador de Juros Compostos
Usar a nossa calculadora é simples. Basta inserir alguns dados básicos, como o valor inicial do investimento, a taxa de juros anual, o período desejado e se haverá contribuições adicionais regulares. A partir daí, a calculadora mostra o valor futuro do investimento, detalhando quanto foi ganho em juros e como o saldo evoluiu ao longo do tempo.
O que são juros compostos?
Um dos conceitos mais importantes para nossas finanças é, sem dúvida, o dos juros compostos. Esta ferramenta simples, mas poderosa, nos leva rapidamente para o futuro, longe do ruído de curto prazo dos mercados financeiros. Os juros compostos ou "juros sobre juros" permitem obter retornos compostos ao longo do tempo, multiplicando sem esforço extra o seu dinheiro.
Soa bem, certo? Os juros compostos são um daqueles conceitos que sempre paira na cabeça de qualquer investidor, mas que às vezes ele esquece porque exige um requisito em abundância: o tempo. E, infelizmente, estamos cada vez mais impacientes.
Definimos os juros compostos como o juro que se acumula sobre o capital inicial investido e sobre os juros já acumulados e reinvestidos nos períodos anteriores.
Os juros compostos surgem quando os juros são adicionados mais de uma vez por ano, ou se a aplicação capitaliza e é reinvestida, por exemplo, mensalmente. É comum em finanças e economia, e costuma ser a pedra angular de estratégias de longo prazo do tipo value investing.
Quando investimos, devemos ter clara a força extraordinária que os juros compostos têm, pois é decisiva para o sucesso no longo prazo. Como gera retornos cada vez maiores com o passar do tempo, muitas vezes é chamada de "a mágica dos juros compostos".
Características dos juros compostos
O segredo dos juros compostos reside em duas chaves: a passagem do tempo e a acumulação de juros. Diferentemente dos juros simples (em que o juro obtido não volta a render), os juros compostos se distinguem por:
- Os juros são adicionados ao capital inicial.
- A rentabilidade é aplicada a um capital cada vez maior, resultado da soma dos juros.
- O tempo é o que permite acumular muito capital, e de forma cada vez mais automática. O dinheiro cria dinheiro.
Por que os juros compostos beneficiam você
Existe uma enorme diferença entre somar os juros ao capital inicial ou não fazê-lo (juros compostos vs juros simples). Quando os ganhos são adicionados ao saldo principal do investimento, você se beneficia de um aumento exponencial com o mesmo esforço, ou seja, com a mesma taxa de juros.
O efeito da capitalização ocorre em qualquer período, sejam dias, semanas, meses ou anos. Quanto maior o prazo em que o capital mais os juros são reinvestidos, maior o efeito alcançado.
É comum pensar que para ganhar dinheiro investindo o principal é uma rentabilidade anual alta. Na prática, no longo prazo, o mais importante não é a taxa de rentabilidade (que também conta), mas o tempo: quantas vezes o seu capital consegue ser reinvestido. De pouco vale uma rentabilidade alta em um ano se não dá para sustentar essa taxa por muitos anos.
Como calcular os juros compostos?
A fórmula dos juros compostos se baseia no tempo e na acumulação de rentabilidade. Calculam-se multiplicando o capital inicial por um mais a taxa de juros, elevado ao número de períodos:
Capital Final = Capital Inicial × (1 + i)ⁿ
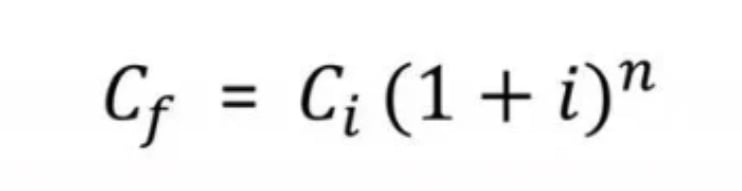
Onde:
- Cf = Capital final
- Ci = Capital inicial
- i = Taxa de juros
- n = Período de aplicação
Em contraste com os juros simples (Cf = Ci × i × t), nos juros compostos o elemento tempo é decisivo e afeta toda a equação, com efeito exponencial.
Onde investir para aproveitar os juros compostos no Brasil
Com a meta Selic em 13,75% ao ano e o CDI em torno de 13,65% ao ano, segundo o Banco Central, o mercado brasileiro oferece um cenário fértil para colocar os juros compostos para trabalhar. As principais preocupações ao investir devem ser uma taxa de rentabilidade consistente e o tempo para deixar o dinheiro crescer.
À medida que você gera juros e os reinveste, vai sentindo na prática como "a mágica dos juros compostos" começa a agir. O patrimônio cresce como uma bola de neve e cria um colchão para suportar quedas do mercado.
Uma vez superada a barreira dos primeiros 5 a 7 anos, em que o valor da carteira ainda depende muito dos aportes iniciais, os juros gerados passam a representar uma fatia cada vez maior do crescimento total.
Para maximizar o efeito, pense no longo prazo e procure minimizar custos. Isso significa preferir, em muitos casos, alternativas previsíveis em vez de promessas de retorno muito acima do mercado com risco elevado. Nesse sentido, os fundos indexados costumam ser protagonistas: simples, diversificados e de baixo custo, capturam o efeito dos juros compostos desde o primeiro dia.
Para acompanhar e ajustar a sua estratégia, vale apoiar-se em ferramentas de IA para organizar a vida financeira e em ferramentas de análise de mercado para entender o cenário antes de tomar decisões.
Exemplo prático de juros compostos
Vamos a um exemplo simples. Capital inicial de R$ 5.000,00, prazo de 12 anos e taxa de 2% ao ano (propositalmente baixa, para mostrar o efeito tempo).
No primeiro ano, R$ 100,00 de juros (5.000 × 0,02). No segundo, o capital sobe para R$ 5.100,00, gerando R$ 102,00. E assim sucessivamente, ano após ano:
| Período | Capital investido (R$) | Juros gerados (2%) | Total (R$) |
|---|---|---|---|
| 1 | 5.000,00 | 100,00 | 5.100,00 |
| 2 | 5.100,00 | 102,00 | 5.202,00 |
| 3 | 5.202,00 | 104,04 | 5.306,04 |
| 4 | 5.306,04 | 106,12 | 5.412,16 |
| 5 | 5.412,16 | 108,24 | 5.520,40 |
| 6 | 5.520,40 | 110,41 | 5.630,81 |
| 7 | 5.630,81 | 112,62 | 5.743,43 |
| 8 | 5.743,43 | 114,87 | 5.858,30 |
| 9 | 5.858,30 | 117,17 | 5.975,47 |
| 10 | 5.975,46 | 119,51 | 6.094,97 |
| 11 | 6.094,97 | 121,90 | 6.216,87 |
| 12 | 6.216,87 | 124,34 | 6.341,21 |
No fim do 12º ano, o investimento inicial de R$ 5.000,00 vira R$ 6.341,21 (rentabilidade anual composta de aproximadamente 2,23%).
Capital final = 5.000 × (1 + 0,02)¹² = R$ 6.341,21
Sem reinvestir os juros (juros simples), o resultado seria R$ 6.200,00. A diferença de R$ 141,21 pode parecer pequena, mas com taxas mais altas e prazos maiores, o gap entre juros compostos e juros simples vira uma distância enorme.
A fortuna de Warren Buffett e os juros compostos
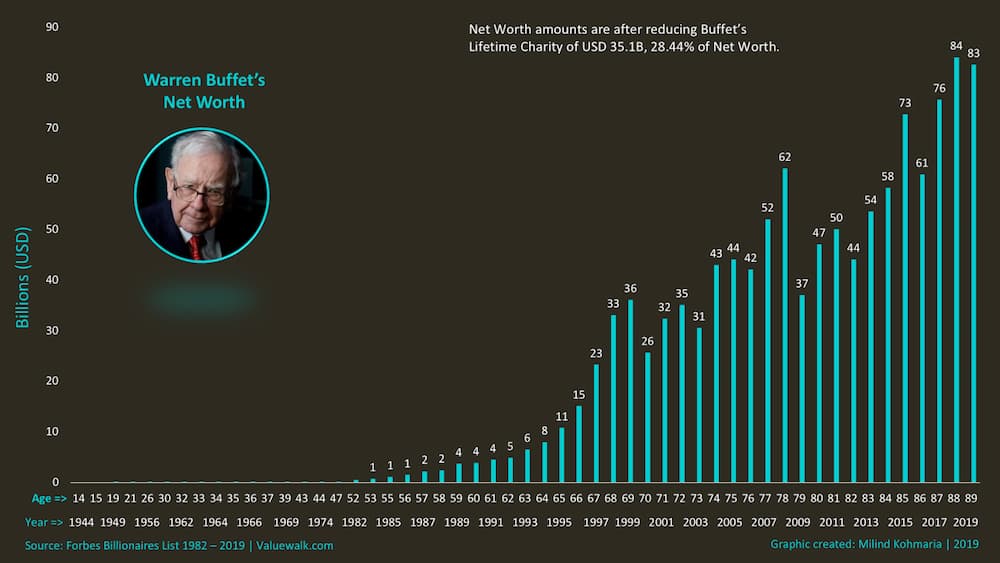
A fortuna de Warren Buffett é um exemplo clássico que não se entende sem juros compostos. Apesar de ter começado a investir aos 11 anos, ele costuma dizer que se arrepende de não ter começado antes, porque a cada ano o efeito dos juros compostos fica mais poderoso.
Buffett se tornou um dos investidores mais ricos do mundo, com um retorno médio próximo de 20% ao ano na Berkshire Hathaway (taxa muito maior no início e que foi se moderando à medida que o capital crescia). Não foi um caminho fácil: ao longo da carreira, ele suportou quedas bruscas e seguiu firme no plano.
Ganhar no longo prazo com gestão ativa é difícil, e até com gestão passiva exige resiliência: o mercado tem ciclos e, em ciclos de baixa, pode cair entre 40% e 60% antes de voltar a subir. Por isso, gestão de risco, diversificação e disciplina valem mais do que tentar adivinhar o topo.
O exemplo de Warren Buffett mostra como a carteira ganha velocidade nas últimas décadas não porque ele virou melhor investidor com a idade, mas porque já reinvestiu somas gigantescas de juros, que hoje geram volumes enormes de dinheiro.
Como usar a calculadora de juros compostos para planejar metas
A grande utilidade da calculadora é responder a perguntas concretas. Quanto preciso aportar por mês para chegar a R$ 1 milhão em 25 anos? Em quantos anos um aporte de R$ 30.000,00 vira R$ 100.000,00 a uma taxa próxima do CDI? Que diferença faz começar três anos antes?
Brincar com os campos da calculadora deixa visível o que a teoria diz: o tempo é o principal fator. Em metas longas, dobrar o prazo costuma render mais do que dobrar a taxa, justamente pelo caráter exponencial dos juros compostos.
Comece o quanto antes e deixe os juros compostos trabalhar
A calculadora não é um truque, é um espelho: ela põe número em cada ano de atraso. Com a Selic em dois dígitos, deixar o dinheiro parado na conta corrente custa caro e em silêncio, e nenhum aporte futuro recupera o tempo que não rendeu. Simule a sua meta com o prazo real que você tem, ajuste o aporte mensal até o número fechar e automatize esse valor.
Perguntas Frequentes sobre a calculadora de juros compostos
Fontes consultadas: